Domain verkalkte-wasserleitungen.de kaufen?
Wir ziehen mit dem Projekt
verkalkte-wasserleitungen.de um.
Sind Sie am Kauf der Domain
verkalkte-wasserleitungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verkalkte-wasserleitungen.de kaufen?
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
Ortungsband 250m Achtung Wasserleitung - blauOrtungsband mit zwei Edelstahldrähten PE-Verbundfolie, mit zwei erdfühligen sinusförmig Edelstahldrähten (1.4301), die zwischen der farbigen Basisfolie und der transparenten Folie einkaschiert sind, welche eine Daehnung von bis zu 10% erlauben, verrottungsfest gegenüber Hitze, Kälte, und Feuchtigkeit selbst in agressiven Böden, PVC- und schwermetallfrei, dauerhaft lesbar durch klare, kratzfeste Kaschierung, einfache Verbindung der einzelnen Rollen durch spezielle Verbindungstechnik, ander Abmessungen und Drucktexte auf Anfrage. Material: Spezialpolyethylen Dicke: 150 μm ± 20 μm Breite: 40 mm bis 300 mm ± 2,0 % Länge: 250 m ± 0,5 m Bandfarbe: blau Textfarbe: schwarz Zugfestigkeit (nach DIN EN ISO 527): ≥ 20 N/mm2 (Folie) Prüfgeschwindigkeit: 100 mm/min ± 10 Prüfbedingungen: 24 h bei 23° C 10% Temperaturbeständigkeit: ≥ 20°C bis <, + 70°C Chemische Beständigkeit: Keine Farbveränderung nach 24 h Lagerung 25 % Salpetersäure 20 % Natriumkarbonatlösung 20 % Ammoniumsulfidlösung48,11 €*Versand: 5,44 €Sichere Weiterleitung zum Anbieter


-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
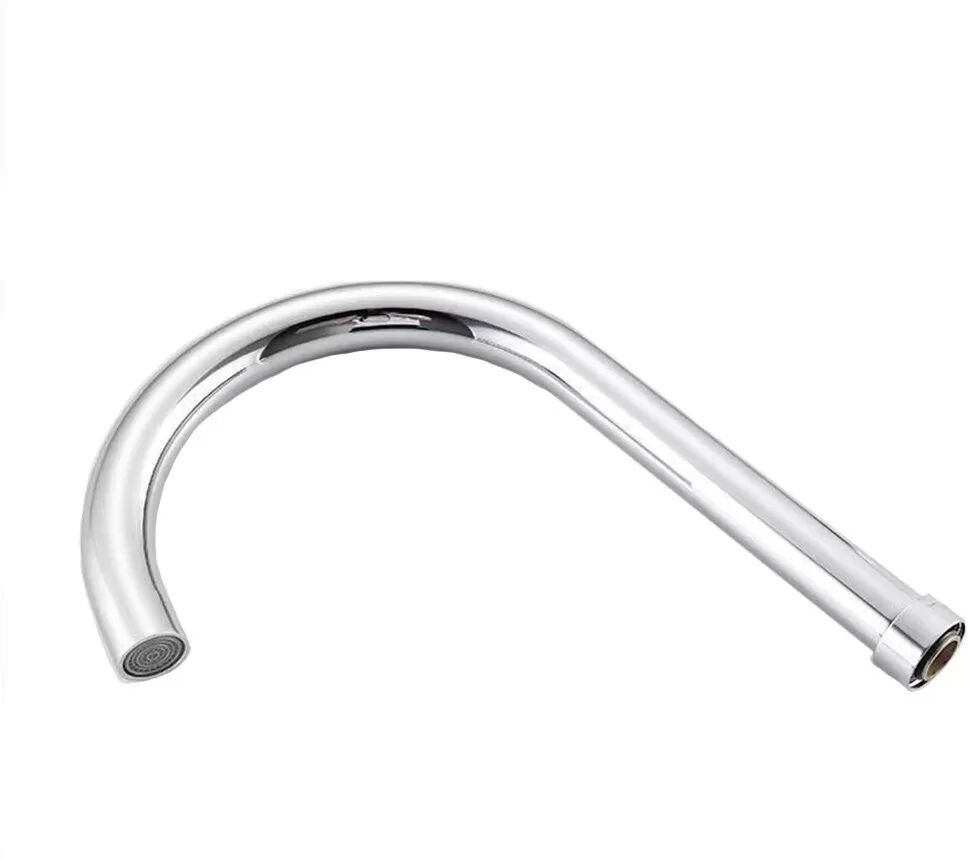
INF Edelstahl Wasserhahn Wasserrohr - Großer gebogener Auslauf mit KupferkappeRüsten Sie Ihren Küchenwasserhahn mit diesem Edelstahl-Wasserrohr mit großem gebogenem Auslauf und Kupferkappe auf. Universelle Passform, Korrosionsbeständigkeit und einfache Installation. Ideal zur Verbesserung des Wasserflusses und zur Verhinderung von Lecks. Optimierter Wasserfluss: Das große, gebogene Design dieses Wasserhahn-Wasserrohrs gewährleistet einen reibungslosen und effizienten Wasserfluss und optimiert Ihr Küchen- oder Badezimmererlebnis. Seine gebogene Form minimiert den Wasserduckverlust und sorgt für einen konstanten Strahl zum Geschirrspülen, Befüllen von Töpfen oder für allgemeine Reinigungsarbeiten. Der große Durchmesser ermöglicht den Durchfluss einer größeren Wassermenge, wodurch Aufgaben schneller und bequemer erledigt werden können. Dieses Design ist perfekt für Haushalte, die ihre Wassernutzungseffizienz und die Gesamtfunktionalität ihrer Wasserhähne verbessern möchten. Das Edelstahlmaterial gewährleistet eine lange Lebensdauer und Korrosionsbeständigkeit, was es zu einer zuverlässigen Ergänzung für jedes Sanitärsystem macht. Universelle Kompatibilität: Dieses Wasserhahn-Wasserrohr ist mit einer universellen Schnittstelle ausgestattet, wodurch es kompatibel mit den meisten Standard-Küchen- und Badezimmerarmaturen ist. Die Kupferkappe sorgt für eine sichere und leckagefreie Verbindung, wodurch Wasserverschwendung und mögliche Schäden an Ihrem Spülbeckenbereich verhindert werden. Sein anpassungsfähiges Design ermöglicht eine einfache Installation, egal ob Sie ein altes Rohr ersetzen oder ein neues Wasserhahnsystem einrichten. Der universelle Sitz macht den Einsatz von Spezialwerkzeugen oder professionellen Sanitärdienstleistungen überflüssig, wodurch Sie Zeit und Geld sparen. Diese Funktion macht es zu einer idealen Wahl für Heimwerker und Hausbesitzer, die eine problemlose Aufrüstung ihrer Sanitäranlagen suchen. Die Edelstahlkonstruktion garantiert eine lange Lebensdauer und Widerstandsfähigkeit gegen Verschleiß. Korrosionsbeständigkeit: Dieses aus hochwertigem Edelstahl gefertigte Wasserhahn-Wasserrohr bietet eine außergewöhnliche Beständigkeit gegen Rost und Korrosion, wodurch eine lange Lebensdauer gewährleistet und sein makelloses Aussehen erhalten bleibt. Das Edelstahlmaterial verhindert die Bildung von Rost, selbst in feuchten Umgebungen, wodurch es ideal für den Einsatz in Küchen und Badezimmern ist. Seine nicht reaktiven Eigenschaften verhindern auch das Auslaugen schädlicher Chemikalien in Ihre Wasserversorgung und gewährleisten so die Sicherheit und Reinheit Ihres Trinkwassers. Die glatte Oberfläche des Edelstahls ist leicht zu reinigen und zu pflegen und verhindert die Ansammlung von Schmutz und Bakterien. Diese Funktion macht es zu einer hygienischen und zuverlässigen Wahl für jeden Haushalt, die Ihnen Sicherheit und langfristigen Wert bietet. Spezifikationen: Farbe: Silber Abmessungen: Länge: 26 cm, Breite: 17 cm, Höhe: 2 cm Material: Edelstahl Das Paket beinhaltet: Wasserrohr x 125,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trassenwarnband 250m Wasserleitung blauProduktbeschreibung: Verbundfolie PEW nach FTZ-Spezifikation 548464TV 1 Alterungs- und kältebeständig Farbecht, dauerhaft lesbar Mit glasklarer Folienbeschichtung über dem Druck Bandstärke: 0,15 mm Bandbreite: 40 mm Rollenlänge: 250 m Achtung AbwasserleitungEigenschaften:Abmessung: 40 mm x 250 mFar...11,04 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ähnliche Suchbegriffe für Hypothek
-
Ortungsband 250m Achtung Wasserleitung - blauOrtungsband mit zwei Edelstahldrähten PE-Verbundfolie, mit zwei erdfühligen sinusförmig Edelstahldrähten (1.4301), die zwischen der farbigen Basisfolie und der transparenten Folie einkaschiert sind, welche eine Daehnung von bis zu 10% erlauben, verrottungsfest gegenüber Hitze, Kälte, und Feuchtigkeit selbst in agressiven Böden, PVC- und schwermetallfrei, dauerhaft lesbar durch klare, kratzfeste Kaschierung, einfache Verbindung der einzelnen Rollen durch spezielle Verbindungstechnik, ander Abmessungen und Drucktexte auf Anfrage. Material: Spezialpolyethylen Dicke: 150 μm ± 20 μm Breite: 40 mm bis 300 mm ± 2,0 % Länge: 250 m ± 0,5 m Bandfarbe: blau Textfarbe: schwarz Zugfestigkeit (nach DIN EN ISO 527): ≥ 20 N/mm2 (Folie) Prüfgeschwindigkeit: 100 mm/min ± 10 Prüfbedingungen: 24 h bei 23° C 10% Temperaturbeständigkeit: ≥ 20°C bis <, + 70°C Chemische Beständigkeit: Keine Farbveränderung nach 24 h Lagerung 25 % Salpetersäure 20 % Natriumkarbonatlösung 20 % Ammoniumsulfidlösung48,11 €*Versand: 5,44 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.